
Article Masthead
- Category: Market Intelligence
- Topic: PFAS Supply Chain Expansion
- Region: Europe
- Signal Type: Market and Risk Trend
- Published Date: 2026-09-14
- Original Source Date: 2026-09-13
01 What Happened
El informe actualizado de ChemSec, publicado el 13 de septiembre, muestra que la mayoría de los grandes productores de PFAS siguen ampliando capacidad. ChemSec identifica tres motores principales: infraestructura de IA y data centres, fabricación de semiconductores y materiales para baterías de ion-litio.
El punto clave es que los productores vinculan cada vez más sus inversiones a la “AI revolution”, a la fabricación de microchips y a aplicaciones avanzadas de cooling. Algunas empresas están ampliando capacidad de fluoropolymers y otras, como 3M y BASF, avanzan hacia salidas o reducciones.
Para el sector del agua, la noticia no es sólo que PFAS sigue siendo controvertido. Es que parte de la carga ambiental asociada a la infraestructura de IA puede estar creciendo en la cadena de suministro química antes de que un data centre o una planta de chips entre en operación.
02 Key Takeaways
01 ChemSec identifica IA, semiconductores y baterías como motores de expansión PFAS.
02 El principal riesgo está aguas arriba, en la fabricación fluorquímica.
03 El mercado se está dividiendo entre empresas que salen y empresas que siguen invirtiendo.
03 Why It Matters
Gran parte del debate sobre IA se ha centrado en cooling water, wastewater y power en el sitio final. Sin embargo, si materiales y componentes dependen de PFAS, parte del water-risk footprint se desplaza hacia etapas anteriores de la cadena.
Esto importa porque PFAS implica persistencia, complejidad de tratamiento y liability regulatoria. Un sistema aparentemente eficiente en el punto de uso puede transferir burdens a procesos químicos más difíciles de gestionar.
04 ATLAS Engineering View
Para ATLAS, la lección es evaluar el riesgo hídrico más allá del fence line. Data centres y semiconductor fabs seguirán necesitando análisis de cooling, blowdown y UPW, pero procurement y design teams deben empezar a preguntar dónde se usan PFAS, qué alternativas existen y si una mejora de eficiencia local genera una mayor carga de persistencia aguas arriba.
La tendencia mayor es que water intelligence se está convirtiendo en supply-chain intelligence.
05 Sources
- ChemSec — The world’s top 10 PFAS producers — most are expanding production — September 13, 2026
- Daikin Fluorochemicals — Fluoro materials for future of data centers — September 2025
- Daikin Fluorochemicals — Daikin to expand FFKM production capacity at Kashima Plant to meet growing semiconductor demand — April 2026
Fuente de la imagen y aviso de uso
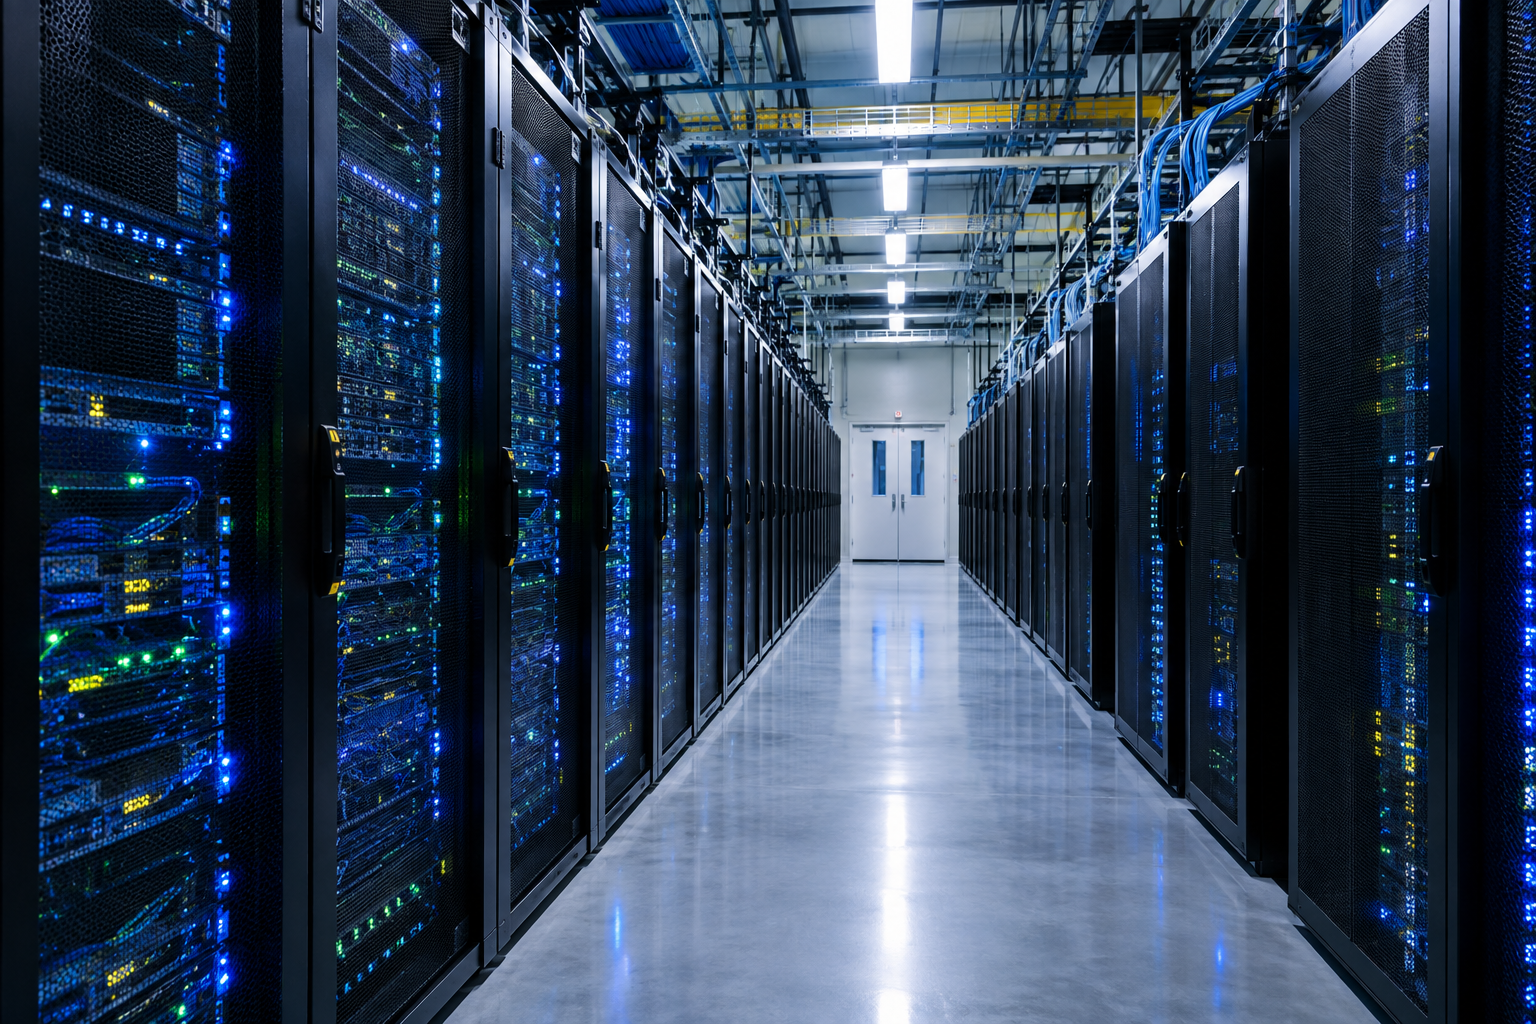
Ilustración conceptual de ATLAS sobre cómo la demanda de infraestructura de IA puede trasladarse aguas arriba hacia producción fluoroquímica/PFAS y riesgo hídrico industrial.
- Credit: ATLAS WTS original engineering concept illustration.