
Article Masthead
- Category: Market Intelligence
- Topic: PFAS Supply Chain Expansion
- Region: Europe
- Signal Type: Market and Risk Trend
- Published Date: 2026-09-14
- Original Source Date: 2026-09-13
01 What Happened
9월 13일 공개된 ChemSec의 업데이트 분석은 주요 PFAS producers 대부분이 여전히 capacity를 확장하고 있음을 보여준다. 핵심 수요원은 AI·data-centre infrastructure, semiconductor manufacturing, battery materials다.
중요한 점은 기업들이 투자를 “the AI revolution”, microchip fabrication, advanced cooling applications와 직접 연결하고 있다는 것이다. 반면 3M, BASF처럼 exit 또는 phase-out을 진행하는 기업도 있다.
물 산업 관점에서 핵심은 AI 인프라와 관련된 environmental burden의 일부가 data centre나 chip plant보다 앞선 fluorochemical manufacturing 단계에서 커질 수 있다는 점이다.
02 Key Takeaways
01 ChemSec는 AI, 반도체, 배터리 소재를 PFAS 확장의 핵심 동력으로 지목했다.
02 가장 중요한 리스크는 상류 fluorochemical supply chain에 있다.
03 시장은 phase-out과 추가 투자로 양분되고 있다.
03 Why It Matters
AI 인프라 논의는 보통 site-level cooling water, wastewater, power에 집중되지만, PFAS-containing materials에 의존한다면 실제 water-risk footprint는 훨씬 넓다.
PFAS는 persistence, treatment complexity, regulatory liability를 동반하므로 현장 효율만으로 전체 환경 리스크를 판단할 수 없다.
04 ATLAS Engineering View
ATLAS 관점에서는 fence line 밖까지 water risk를 평가해야 한다. Cooling이나 UPW뿐 아니라 procurement와 design teams는 PFAS 사용 위치, alternatives, 그리고 국지적 efficiency gain이 upstream burden을 늘리는지 질문해야 한다.
더 큰 흐름은 water intelligence가 supply-chain intelligence로 확장되고 있다는 점이다.
05 Sources
- ChemSec — The world’s top 10 PFAS producers — most are expanding production — September 13, 2026
- Daikin Fluorochemicals — Fluoro materials for future of data centers — September 2025
- Daikin Fluorochemicals — Daikin to expand FFKM production capacity at Kashima Plant to meet growing semiconductor demand — April 2026
이미지 출처 및 사용 안내
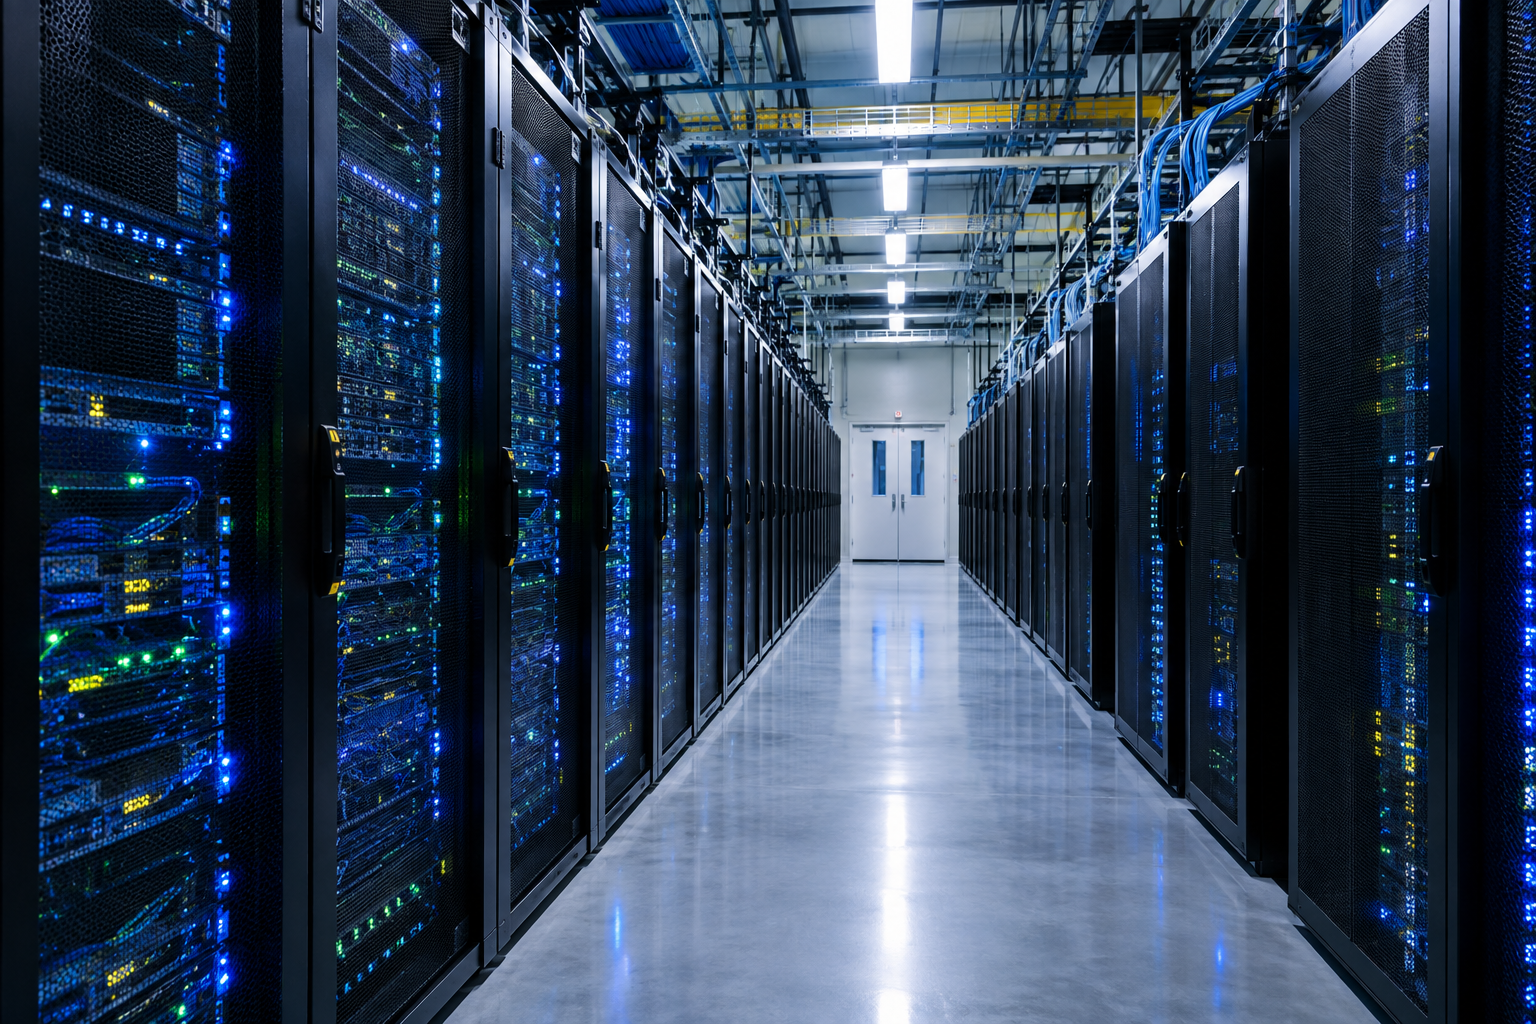
AI 인프라 수요가 상류 fluorochemical/PFAS production과 industrial-water risk로 확산될 수 있음을 보여주는 ATLAS 엔지니어링 개념도.
- Credit: ATLAS WTS original engineering concept illustration.